
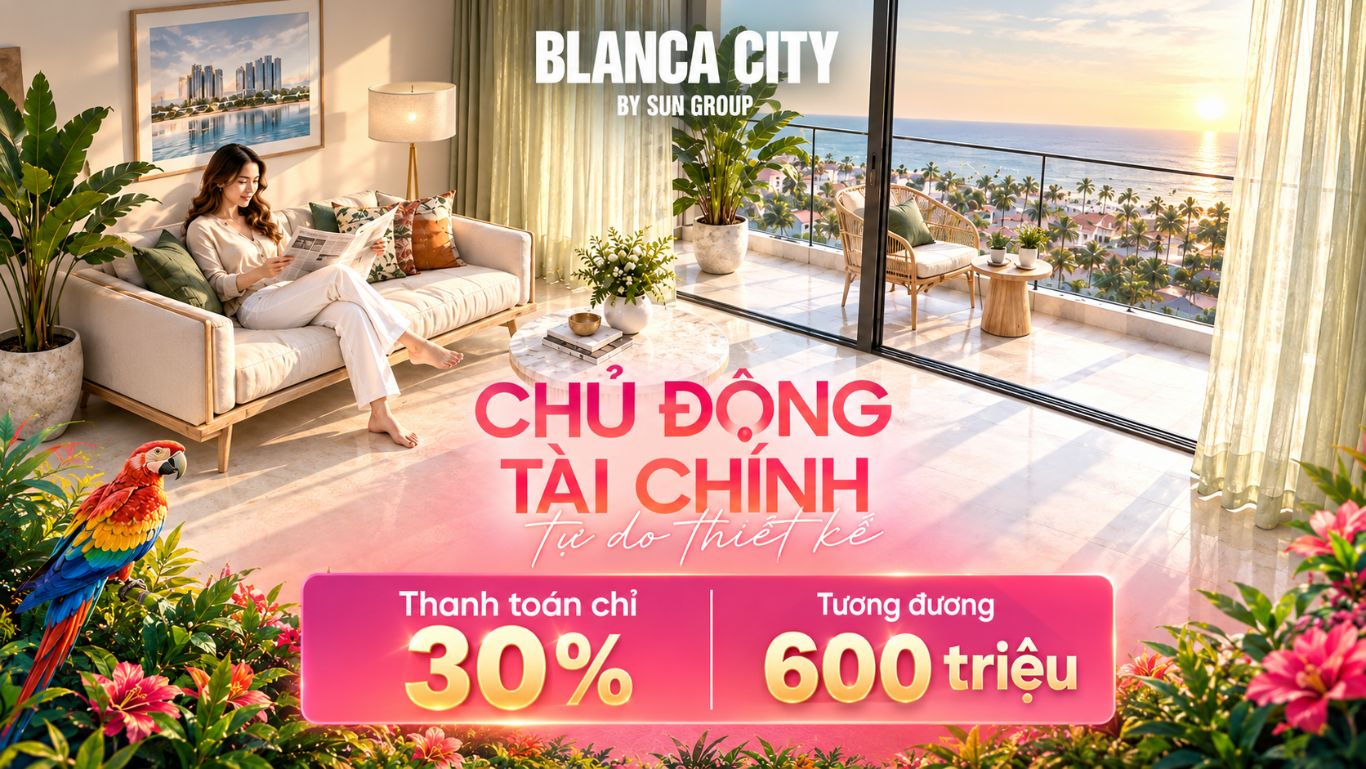
Căn hộ hỗ trợ vay Vũng Tàu có thể cần vốn tự có khoảng 30% nếu ngân hàng duyệt vay 70% giá trị căn hộ. Người mua nên kiểm tra lãi suất, tiến độ thanh toán và khả năng trả nợ trước khi quyết định.
I. Căn hộ hỗ trợ vay Vũng Tàu cần trả trước bao nhiêu?
Trong năm 2026, người mua căn hộ hỗ trợ vay Vũng Tàu thường cần chuẩn bị khoảng 30% giá trị căn hộ nếu ngân hàng chấp thuận tài trợ 70%. Với căn hộ giá 3 tỷ đồng, vốn đối ứng tương ứng là 900 triệu đồng, chưa bao gồm thuế, phí và các khoản phát sinh.
Xác định vốn tự có khi mua căn hộ theo từng mức giá
Vốn tự có (vốn đối ứng) khi mua căn hộ được xác định bằng giá trị giao dịch thực tế trừ đi khoản tiền được ngân hàng chấp thuận cho vay.
Đối với một căn hộ studio giá 2 tỷ đồng, số tiền mặt bạn cần chuẩn bị (chưa tính các chi phí phát sinh khác) sẽ tương ứng với các tỷ lệ vay như sau:
Nếu ngân hàng tài trợ 50%: Khoản vay là 1 tỷ đồng ➔ Vốn tự có cần chuẩn bị: 1 tỷ đồng.
Nếu ngân hàng duyệt vay 60%: Khoản vay là 1,2 tỷ đồng ➔ Vốn tự có cần chuẩn bị: 800 triệu đồng.
Nếu được vay tối đa 70%: Khoản vay là 1,4 tỷ đồng ➔ Vốn tự có cần chuẩn bị: 600 triệu đồng.
Những con số này giúp bạn dễ dàng trả lời câu hỏi: Mua căn hộ studio trả góp cần có trước bao nhiêu tiền?
Tuy nhiên, bạn cần lưu ý rằng tỷ lệ vay thực tế có thể thay đổi. Ngân hàng sẽ phải thẩm định lại giá trị tài sản bảo đảm, mức thu nhập hàng tháng và các nghĩa vụ tín dụng (khoản nợ) hiện tại của bạn trước khi đưa ra quyết định phê duyệt hạn mức cuối cùng.
Phân biệt số tiền đóng ban đầu và tỷ lệ ngân hàng cho vay
Tỷ lệ vay mua nhà không đồng nghĩa với tỷ lệ thanh toán ngay khi ký hợp đồng. Giả sử căn hộ có giá 3 tỷ đồng và lịch thanh toán yêu cầu đóng 15% đợt đầu, người mua cần nộp 450 triệu đồng tại thời điểm quy định.
Khoản này khác với tổng vốn đối ứng 900 triệu đồng khi vay 70%. Phần vốn còn lại phải được bố trí theo những mốc tiếp theo.
II. Điều kiện vay ngân hàng mua căn hộ Vũng Tàu năm 2026
Điều kiện vay mua nhà năm 2026 tập trung vào năng lực pháp lý, thu nhập, lịch sử tín dụng và khả năng đáp ứng nghĩa vụ trả nợ. Việc được tư vấn hạn mức dự kiến không đồng nghĩa ngân hàng đã phê duyệt khoản vay.
Đánh giá thu nhập và lịch sử tín dụng của người mua
Khi xét duyệt vay ngân hàng mua căn hộ Vũng Tàu, tổ chức tín dụng thường kiểm tra giấy tờ nhân thân, tình trạng công việc, nguồn thu nhập và dư nợ hiện hữu. Người hưởng lương có thể chuẩn bị hợp đồng lao động, sao kê lương và xác nhận thu nhập.
Người kinh doanh cần cung cấp hồ sơ hoạt động, chứng từ doanh thu, dòng tiền tài khoản hoặc tài liệu thuế phù hợp để chứng minh khả năng trả nợ ổn định.
So sánh hồ sơ vay tại Vietcombank, BIDV và ngân hàng khác
Ngân hàng Vietcombank có sản phẩm vay mua nhà tại dự án với thời hạn công bố tối đa 30 năm, tùy điều kiện xét duyệt. Ngân hàng BIDV cũng cung cấp khoản vay phục vụ nhu cầu nhà ở với thời hạn tối đa 30 năm theo thông tin sản phẩm
. Người mua nên so sánh lãi suất, hồ sơ thu nhập, tài sản bảo đảm, điều kiện giải ngân và phí trả nợ trước hạn thay vì chỉ nhìn hạn mức quảng bá.
III. Cách tính lãi suất và tiền trả góp căn hộ năm 2026
Lãi suất vay mua căn hộ và phương thức trả nợ quyết định áp lực tài chính sau khi nhận khoản vay. Trong năm 2026, người mua nên tính tiền trả góp theo cả giai đoạn ưu đãi và giai đoạn điều chỉnh lãi suất
Minh họa khoản vay 2,1 tỷ đồng trong thời hạn 20 năm
Giả sử căn hộ giá 3 tỷ đồng được vay 70%, số tiền vay là 2,1 tỷ đồng. Với thời hạn vay ngân hàng 20 năm và lãi suất giả định 9% mỗi năm, phương thức trả gốc đều tạo ra khoản gốc 8,75 triệu đồng mỗi tháng.
Tiền lãi tháng đầu là 15,75 triệu đồng, đưa tổng nghĩa vụ thanh toán lên 24,5 triệu đồng. Tiền lãi các tháng sau giảm theo dư nợ thực tế.
Nếu áp dụng phương thức trả góp đều cả gốc và lãi, khoản trả góp hàng tháng khoảng 18,90 triệu đồng khi giữ nguyên lãi suất 9% trong 240 tháng. Số tiền ban đầu thấp hơn phương thức gốc đều, nhưng tổng lãi có thể cao hơn.
Khi nghiên cứu căn hộ Beacon tiềm năng đầu tư 2026, bạn nên yêu cầu bảng trả nợ chi tiết theo phương thức ngân hàng thực tế cung cấp.
Dự phòng biến động lãi suất sau giai đoạn ưu đãi
Lãi suất cố định giúp người mua xác định nghĩa vụ trong thời gian cam kết, còn lãi suất thả nổi có thể thay đổi theo lãi suất tham chiếu cộng biên độ.
Chẳng hạn, khoản vay 2,1 tỷ đồng trả gốc đều sẽ có tổng nghĩa vụ tháng đầu khoảng 29,75 triệu đồng nếu lãi suất giả định tăng lên 12% mỗi năm. Đây là phép thử áp lực tài chính, không phải dự báo thị trường.
Người mua cần đọc kỹ thời điểm hết ưu đãi, chu kỳ điều chỉnh, công thức xác định lãi suất và thời gian ân hạn gốc. Nếu gia đình có thu nhập ròng 50 triệu đồng mỗi tháng, mức trả 24,5 triệu đồng đã chiếm 49% thu nhập.
Khi tỷ trọng này quá cao, bạn nên cân nhắc giảm khoản vay, kéo dài kỳ hạn phù hợp hoặc tăng vốn ban đầu.
IV. Chính sách thanh toán tại Blanca City Vũng Tàu năm 2026
Blanca City Vũng Tàu là dự án đô thị ven biển do hệ sinh thái Sun Group phát triển, có các dòng sản phẩm cao tầng và thấp tầng. Chính sách tài chính của từng phân khu có thể khác nhau.
Khám phá phương án vay mua căn hộ Beacon Tower Vũng Tàu
Beacon Tower Vũng Tàu từng được công bố chính sách từ ngày 23/04/2026 với phương án ngân hàng tài trợ tối đa 70% giá trị căn hộ và thời gian hỗ trợ lãi suất tối đa 30 tháng.
Đây là mức ưu đãi có điều kiện, không bảo đảm mọi hồ sơ đều được vay tối đa. Đến tháng 10/2026, khách hàng cần đối chiếu văn bản mới nhất, thời điểm giải ngân và thời hạn hỗ trợ theo mã căn cụ thể.
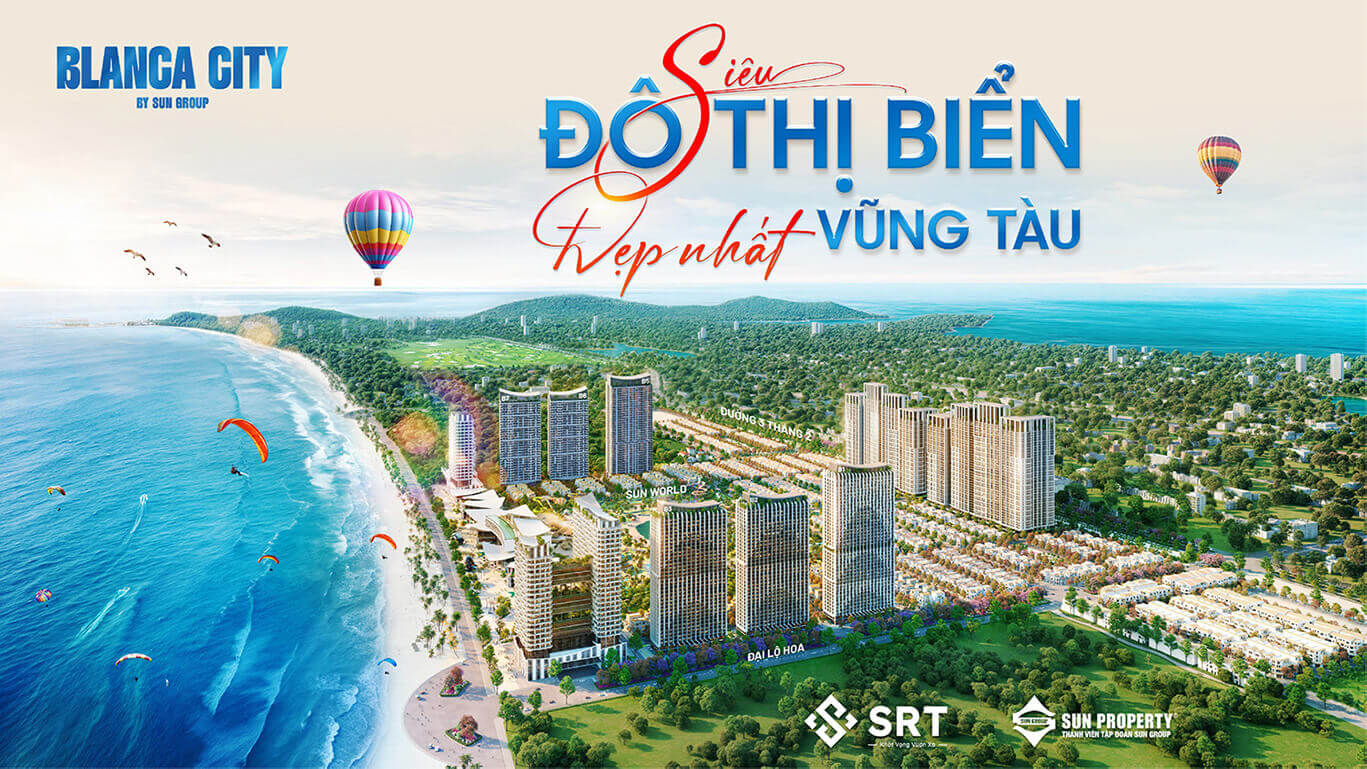
Việc chọn căn hộ Blanca City Vũng Tàu còn cần xem xét khả năng sử dụng thực tế sau bàn giao và vị trí kết nối Bãi Sau Vũng Tàu. Tiện ích Sun World Vũng Tàu kỳ quan biển góp phần tạo thêm lựa chọn vui chơi trong khu vực.
Tuy nhiên, giá trị khai thác cho thuê vẫn phụ thuộc nhu cầu thị trường, chi phí vận hành và công suất thực tế.
Đối chiếu lịch thanh toán linh hoạt và vốn ban đầu
Với phương án đóng 15% đợt đầu cho căn hộ giả định 3 tỷ đồng, khách hàng cần chuẩn bị 450 triệu đồng tại mốc thanh toán tương ứng. Nếu vay 70%, tổng vốn đối ứng vẫn là 900 triệu đồng.
Khác biệt nằm ở lịch đóng tiền và thời điểm ngân hàng giải ngân. Một số chính sách Beacon từng công bố phương án giãn thanh toán đến 48 tháng, nhưng điều kiện áp dụng cần được xác nhận riêng.
V. Rủi ro pháp lý và tài chính khi mua căn hộ trả góp
Rủi ro khi mua căn hộ bằng vốn vay thường đến từ hồ sơ dự án, điều kiện giải ngân và các chi phí chưa được dự trù. Người mua cần kiểm tra tính pháp lý của sản phẩm trước khi ký kết, đồng thời xây dựng phương án dự phòng nếu ngân hàng chấp thuận khoản vay thấp hơn mong đợi.
Kiểm tra hợp đồng mua bán căn hộ trước khi đặt cọc
Hợp đồng mua bán căn hộ cần thể hiện đúng thông tin chủ thể, mã căn, diện tích, giá bán, lịch thanh toán, điều kiện bàn giao và trách nhiệm khi vi phạm.
Đối với nhà ở hình thành trong tương lai, Luật Kinh doanh bất động sản hiện hành quy định khoản đặt cọc của chủ đầu tư không quá 5% giá bán khi sản phẩm đã đủ điều kiện kinh doanh. Lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, bao gồm tiền đặt cọc.
Trước khi lựa chọn căn hộ ven biển sở hữu lâu dài, bạn cần kiểm tra mục đích sử dụng đất, thời hạn sở hữu và điều kiện cấp giấy chứng nhận theo hồ sơ dự án. Với sản phẩm hình thành trong tương lai, tổng thanh toán thông thường trước bàn giao không vượt 70% giá trị hợp đồng, trừ trường hợp có giới hạn thấp hơn theo luật. Hãy yêu cầu hồ sơ đủ điều kiện bán và thông tin bảo lãnh nghĩa vụ tài chính.
Nhận diện phí trả nợ trước hạn và chi phí phát sinh
Ngoài khoản trả trước, người mua cần dự phòng thuế, phí bảo trì, phí quản lý, nội thất và các khoản liên quan đến hồ sơ tín dụng nếu phát sinh hợp lệ.
Phí trả nợ trước hạn cũng cần được kiểm tra trong hợp đồng vay, đặc biệt khi dự định tất toán sớm. Bảo hiểm khoản vay không nên mặc định là điều kiện bắt buộc trong mọi trường hợp. Người mua phải yêu cầu ngân hàng giải thích rõ từng khoản phí.
VI. Kinh nghiệm chọn căn hộ Vũng Tàu trả góp phù hợp
Chọn căn hộ hỗ trợ trả góp Vũng Tàu cần bắt đầu từ khả năng thanh toán thực tế, sau đó mới xem xét vị trí, diện tích và tiện ích. Người mua nên tính tổng ngân sách sở hữu thay vì chỉ tập trung vào số tiền phải đóng ở đợt đầu hoặc tỷ lệ vay tối đa được quảng bá.
So sánh căn hộ theo giá bán và khả năng vay vốn
Khi tìm chung cư Vũng Tàu trả góp, bạn nên đối chiếu giá bán đã gồm thuế, vốn đối ứng, khoản vay dự kiến và thời gian bàn giao. Một căn hộ giá 2,8 tỷ đồng vay 70% cần vốn đối ứng 840 triệu đồng.
Trong khi đó, căn hộ giá 3 tỷ đồng cùng tỷ lệ vay cần 900 triệu đồng. Chênh lệch 60 triệu đồng vốn ban đầu chưa phản ánh toàn bộ khác biệt về chi phí sở hữu.
Vị trí cũng ảnh hưởng đến lựa chọn dài hạn. Với căn hộ Vũng Tàu gần biển Blanca City, người mua cần đánh giá khoảng cách đến tiện ích, khả năng đi lại và chi phí vận hành.
Khi chọn căn hộ trả góp tại Vũng Tàu để an cư, nên ưu tiên không gian phù hợp số thành viên gia đình. Nếu mua để cho thuê, cần tính doanh thu ròng sau phí và thời gian trống phòng.
Lựa chọn lịch trả góp an toàn theo thu nhập thực tế
Mua căn hộ Vũng Tàu trả góp sẽ an toàn hơn khi kế hoạch tài chính dựa trên thu nhập ổn định, không phụ thuộc hoàn toàn vào thưởng hoặc lợi nhuận đầu tư. Bạn nên giữ quỹ dự phòng tương đương ít nhất 6 tháng chi phí sinh hoạt và trả nợ, tùy mức ổn định công việc.
Hãy thử tính khoản vay với lãi suất tăng thêm để kiểm tra khả năng duy trì thanh toán khi thị trường biến động.
VII. Câu hỏi thường gặp về căn hộ hỗ trợ vay Vũng Tàu
Những câu hỏi dưới đây tập trung vào số tiền cần chuẩn bị, tỷ lệ tài trợ và nghĩa vụ thanh toán định kỳ. Các con số chỉ minh họa theo giả định cụ thể, giúp bạn chủ động tính toán trước khi làm việc với ngân hàng.
Mua căn hộ Vũng Tàu cần trả trước bao nhiêu tiền?
Mua căn hộ Vũng Tàu cần trả trước bao nhiêu? Nếu căn hộ giá 2,8 tỷ đồng được ngân hàng duyệt vay 70%, vốn đối ứng là 840 triệu đồng. Nếu chỉ vay 60%, người mua cần 1,12 tỷ đồng. Đây là tổng vốn tự có theo phương án vay, chưa phải số tiền phải thanh toán ngay khi đặt cọc hoặc ký hợp đồng.
Vay mua căn hộ Vũng Tàu được bao nhiêu phần trăm?
Vay ngân hàng mua chung cư được bao nhiêu phần trăm? Hạn mức có thể đạt 70% theo một số chương trình tài trợ dự án, nhưng tỷ lệ được duyệt phụ thuộc thu nhập, tài sản bảo đảm, lịch sử tín dụng và điều kiện sản phẩm.
Với chung cư hỗ trợ vay ngân hàng tại Vũng Tàu, bạn cần xác minh phạm vi tài trợ, mức định giá và khả năng giải ngân trước khi quyết định.
LIÊN HỆ TƯ VẤN & XEM NHÀ MẪU 24/7 CÔNG TY TNHH THƯƠNG MẠI VÀ ĐẦU TƯ SRT VŨNG TÀU
Chúng tôi cam kết cung cấp thông tin trung thực, bảng giá gốc và hỗ trợ mọi thủ tục pháp lý cho khách hàng.
👉 Gửi yêu cầu tư vấn: Liên hệ ngay
📍 Địa chỉ: Số nhà 378, Đường Lê Hồng Phong, Phường Vũng Tàu, Thành phố Hồ Chí Minh, Việt Nam
☎️ Hotline: 0974 835 802
🌐 Website: https://sunmiennam.vn/blanca-city-vung-tau/
Fanpage: SRT Vũng Tàu
 TẢI BẢNG GIÁ & CSBH
 GỌI NGAY